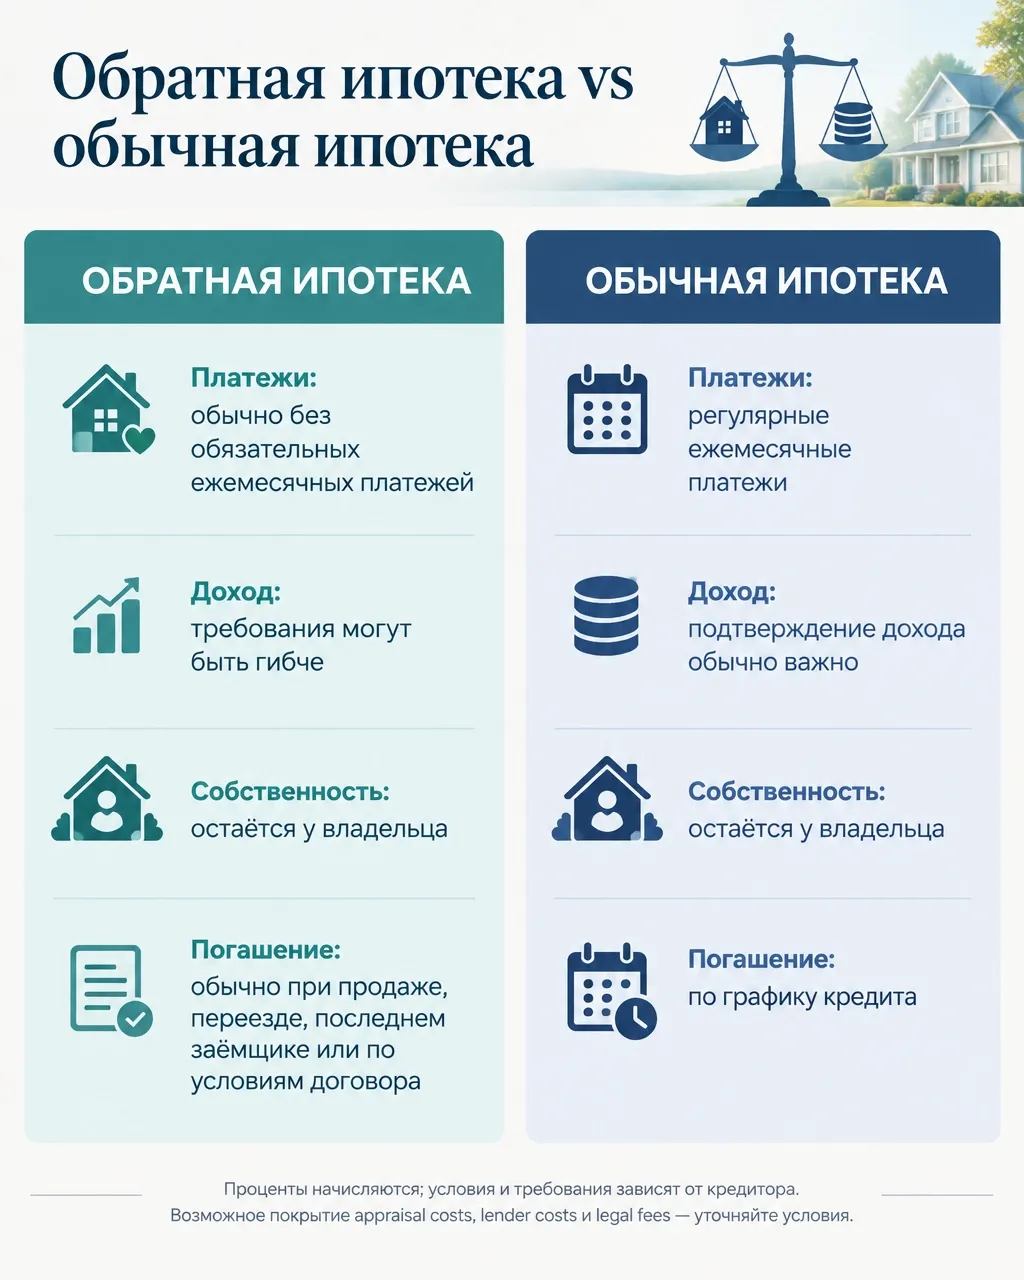
Обратная ипотека и обычная ипотека — это разные финансовые продукты. Разберём главное без сложных терминов.
• Платежи: при обычной ипотеке заёмщик обычно вносит регулярные ежемесячные платежи. При обратной ипотеке обязательные ежемесячные платежи могут не требоваться — но проценты продолжают начисляться, поэтому долг обычно увеличивается.
• Доход: для обычной ипотеки подтверждение дохода и способность обслуживать платежи обычно очень важны. У обратной ипотеки требования к доходу могут быть гибче, однако кредитор всё равно проверяет соответствие условиям.
• Собственность: в обоих случаях дом остаётся у владельца, который обычно продолжает отвечать за налоги, страховку и содержание жилья.
• Погашение: обычная ипотека погашается по графику. Обратная обычно возвращается при продаже дома, переезде, смерти последнего заёмщика или наступлении других условий договора.
Важно: доступная сумма, проценты, комиссии, требования и сроки зависят от кредитора. Уточните, предусмотрено ли покрытие appraisal costs, lender costs и legal fees. Перед решением полезно получить независимую консультацию и внимательно изучить договор.